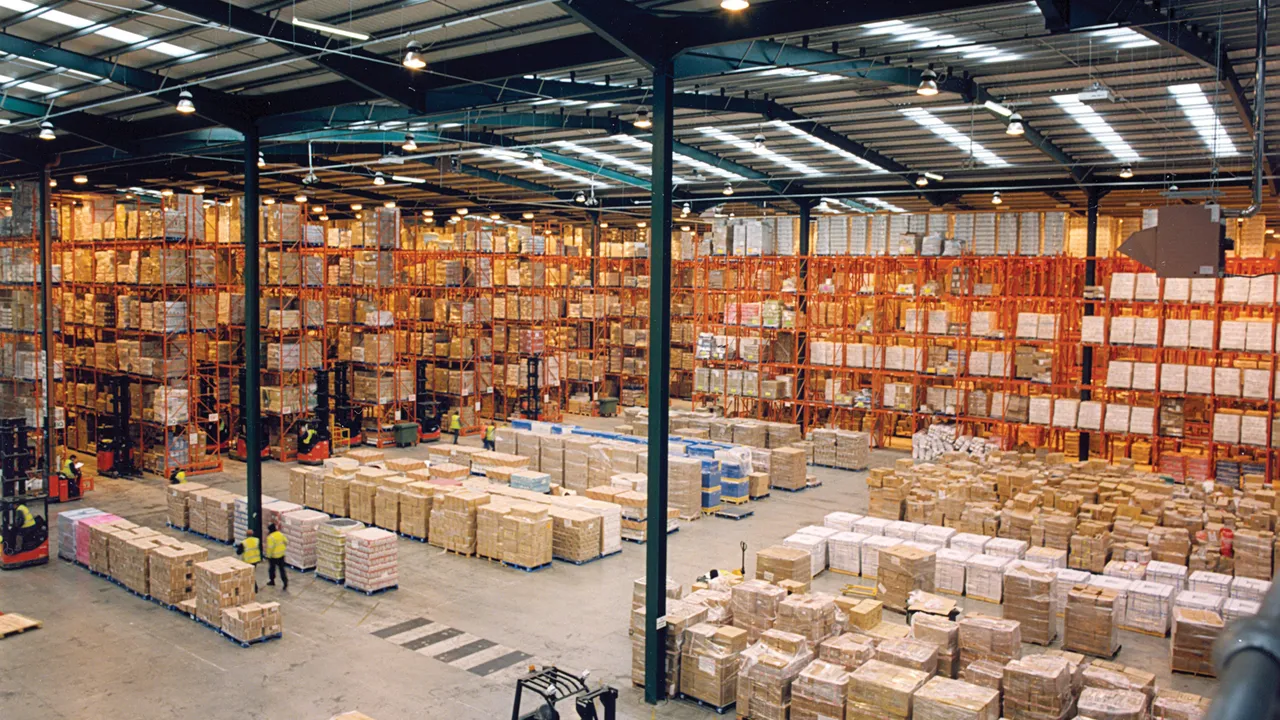
Un stock mal suivi coûte deux fois : en ventes perdues quand un article manque, en trésorerie bloquée quand il dort sur les étagères. Il pèse aussi lors d'un contrôle fiscal, car l'administration rapproche vos achats, vos ventes et vos inventaires. Ce guide réunit ce que la loi marocaine impose réellement en matière de stock, les méthodes de valorisation, les calculs de réapprovisionnement et la façon de mener un inventaire, avec des exemples chiffrés.
Ce que la loi impose en matière de stock
Les obligations viennent surtout du Code général des impôts (CGI) 2026 et du Code général de normalisation comptable (CGNC). Elles sont peu nombreuses, mais précises.
| Obligation | Ce qu'elle exige | Texte |
|---|---|---|
| Inventaire de fin d'exercice | Inventaire détaillé, en quantités et en valeurs, des marchandises, produits, emballages et matières consommables | CGI, art. 145-II (art. 145-VI pour le résultat net simplifié) |
| Règle d'évaluation | Prix de revient, ou cours du jour à la clôture s'il est inférieur | CGI, art. 8-I |
| Conservation | 10 ans pour le livre d'inventaire, les inventaires détaillés, les factures et les pièces justificatives | CGI, art. 211 |
| Format de la comptabilité | Comptabilité tenue sous format électronique, conformément à la réglementation comptable | CGI, art. 145-I (modifié par la loi de finances 2026) |
| Disparition de marchandises | Régularisation de la TVA déduite, sauf destruction accidentelle ou volontaire justifiée | CGI, art. 101-1° |
Comme le rappelle la note circulaire n° 737 de la DGI, la loi de finances 2026 a supprimé le renvoi à un texte réglementaire dans l'article 145-I : les contribuables concernés doivent désormais tenir leur comptabilité sous format électronique, selon la législation et la réglementation comptables en vigueur. Les auto-entrepreneurs et les contribuables soumis à la contribution professionnelle unique (CPU) sont dispensés des obligations de l'article 145 (art. 145-XI), à l'exception de l'adresse électronique.
Valoriser son stock : CMUP ou FIFO
Pour les biens interchangeables, le CGNC retient deux méthodes : le coût moyen unitaire pondéré (CMUP) et le « premier entré, premier sorti » (PEPS, ou FIFO). Une fois la méthode choisie, elle doit être appliquée de manière constante d'un exercice à l'autre ; tout changement se justifie et se mentionne dans l'état des informations complémentaires (ETIC), avec l'aide de votre expert-comptable.
Exemple chiffré
Vous avez 100 unités achetées 50 DH HT pièce (5 000 DH HT). Vous en achetez 200 de plus à 55 DH HT (11 000 DH HT), puis vous en vendez 150.
| Méthode | Coût des 150 unités vendues | Valeur des 150 unités restantes |
|---|---|---|
| CMUP après chaque entrée : (5 000 + 11 000) / 300 = 53,33 DH | 150 × 53,33 = 8 000 DH HT | 8 000 DH HT |
| FIFO : les 100 premières à 50 DH, puis 50 à 55 DH | 5 000 + 2 750 = 7 750 DH HT | 150 × 55 = 8 250 DH HT |
Quand les prix d'achat montent, le FIFO laisse en stock les unités les plus récentes, donc les plus chères : le coût des ventes est plus faible et le résultat plus élevé (ici 250 DH de plus qu'avec le CMUP). Le CMUP lisse les variations ; le FIFO colle mieux à la réalité physique des produits périssables.
La règle du cours du jour
L'article 8-I du CGI impose de retenir le cours du jour s'il est inférieur au prix de revient. Si les 150 unités valorisées 8 000 DH au CMUP ne valent plus que 48 DH pièce sur le marché à la clôture, le stock est inscrit pour 150 × 48 = 7 200 DH, soit une dépréciation de 800 DH. Elle doit reposer sur des éléments justifiables (prix fournisseurs, tarifs pratiqués, articles abîmés ou démodés).
Les indicateurs à suivre
Quatre indicateurs suffisent pour piloter la plupart des stocks de PME. Calculez-les par famille d'articles plutôt que globalement : une moyenne cache souvent des produits qui ne tournent plus.
| Indicateur | Calcul | Ce qu'il révèle |
|---|---|---|
| Rotation du stock | Coût d'achat des marchandises vendues / stock moyen | Nombre de fois où le stock se renouvelle dans l'année |
| Couverture (en jours) | 365 / rotation, ou stock / consommation journalière | Nombre de jours de ventes que votre stock peut assurer |
| Taux de rupture | Demandes non servies / demandes totales | Ventes perdues ou différées |
| Stock dormant | Valeur des articles sans sortie depuis une durée fixée (par exemple 6 mois) | Trésorerie immobilisée, risque de dépréciation |
Exemple : un distributeur a un coût d'achat des marchandises vendues de 1 200 000 DH HT sur l'année et un stock moyen de 200 000 DH HT. Sa rotation est de 1 200 000 / 200 000 = 6 fois par an, soit une couverture d'environ 365 / 6 = 61 jours. S'il ramène son stock moyen à 150 000 DH sans perdre de ventes, la rotation passe à 8 et il libère 50 000 DH de trésorerie. Il n'existe pas de « bon » taux universel : comparez-vous d'abord à votre propre historique. Pour aller plus loin, voir nos guides sur les KPI commerciaux et la trésorerie des PME.
Réapprovisionner au bon moment
Classer ses articles (méthode ABC)
La méthode ABC classe les références selon leur poids dans le chiffre d'affaires ou la marge. Un petit nombre d'articles (classe A) pèse généralement l'essentiel des ventes ; ce sont eux qui méritent un suivi serré, un stock de sécurité calculé et des comptages fréquents. Les articles C, nombreux mais peu vendus, se gèrent plus simplement, voire se retirent de la gamme. Les seuils (par exemple 80 % du CA pour la classe A) sont des repères, pas une règle : fixez-les à partir de vos propres ventes.
Stock de sécurité et point de commande
Le stock de sécurité absorbe un pic de demande ou un retard de livraison. Une formule simple : (consommation maximale − consommation moyenne) × délai de livraison. Le point de commande est le niveau de stock auquel il faut commander : consommation moyenne × délai de livraison + stock de sécurité.
Exemple : un article se vend en moyenne 20 unités par semaine, jusqu'à 35 en période forte, et votre fournisseur livre en 2 semaines.
- Stock de sécurité : (35 − 20) × 2 = 30 unités ;
- Point de commande : 20 × 2 + 30 = 70 unités ;
- Si vous commandez à 70 unités, vous consommez en moyenne 40 unités pendant le délai de livraison et recevez la marchandise avec environ 30 unités encore en rayon.
Fixez aussi un stock maximum pour éviter les commandes trop généreuses : au-delà, chaque unité supplémentaire immobilise de la trésorerie sans améliorer le service. Les délais fournisseurs réels, mesurés sur vos dernières commandes, sont plus fiables que les délais annoncés ; notre guide sur la gestion des achats et des fournisseurs détaille comment les suivre.
Réussir son inventaire
L'inventaire de fin d'exercice est obligatoire (CGI, art. 145-II). Il compare le stock physique au stock théorique et sert de base à la valorisation du bilan.
- Préparez : fixez la date (souvent le jour de clôture), arrêtez ou isolez les réceptions et livraisons pendant le comptage, rangez et étiquetez les zones.
- Éditez les listes de comptage par zone, sans afficher les quantités théoriques pour ne pas influencer les compteurs.
- Comptez en binôme : l'un compte, l'autre note ; recomptez les écarts importants.
- Traitez les cas particuliers : marchandises reçues mais non facturées, vendues mais non livrées, en dépôt chez un tiers, abîmées ou périmées.
- Analysez les écarts et enregistrez chaque correction avec un motif (« Inventaire 2026 », « Casse transport »).
- Valorisez selon votre méthode (CMUP ou FIFO), appliquez la règle du cours du jour, puis transmettez l'état à votre comptable et archivez-le pour 10 ans.
Pour les stocks importants, l'inventaire tournant complète utilement le comptage annuel : vous comptez une partie des références chaque semaine ou chaque mois (les articles A plus souvent que les C). Les erreurs sont corrigées au fil de l'eau et l'inventaire de clôture se passe mieux.
Tracer chaque mouvement de stock
Le stock théorique n'est juste que si chaque entrée et chaque sortie est enregistrée avec une pièce justificative. Le tableau ci-dessous associe les mouvements courants à leur document.
| Mouvement | Sens | Pièce justificative |
|---|---|---|
| Réception fournisseur | Entrée | Bon de commande, bon de livraison du fournisseur, facture d'achat |
| Livraison client | Sortie | Bon de livraison puis facture |
| Vente comptoir | Sortie | Ticket de caisse ou facture |
| Retour client | Entrée | Bon de retour, avoir |
| Transfert entre dépôts | Sortie d'un site, entrée dans l'autre | Bon de transfert |
| Casse, perte, péremption | Sortie | Constat daté et signé, photos |
| Correction d'inventaire | Entrée ou sortie | Feuille de comptage |
Règle d'or : on ne modifie jamais une quantité « à la main » sans mouvement ni motif. C'est la référence du mouvement (numéro de BL, de commande, « inventaire ») qui permet d'expliquer une variation, à votre comptable comme à un vérificateur.
Choisir un outil de gestion de stock
Un tableur suffit pour quelques dizaines de références et un seul dépôt. Au-delà, ou dès que plusieurs personnes vendent et réceptionnent, un logiciel évite la double saisie. Vérifiez au minimum :
- Le lien avec les ventes et les achats : la livraison ou la vente sort le stock, la réception l'augmente, sans ressaisie ;
- L'historique des mouvements : date, quantité, référence et utilisateur pour chaque variation ;
- Les seuils d'alerte par article (minimum, maximum) ;
- Le multi-dépôts si vous avez plusieurs magasins ou entrepôts, avec des transferts tracés ;
- La lecture de codes-barres pour accélérer la saisie et limiter les erreurs ;
- Les droits par utilisateur : un magasinier n'a pas besoin d'accéder aux marges ;
- L'export des données pour l'inventaire et le travail de votre comptable.
Avec Axios
Dans Axios, le stock d'un produit n'est jamais saisi directement : il résulte de ses mouvements. Le bon de livraison et la vente en caisse le diminuent, la réception d'une commande fournisseur l'augmente, et les inventaires ou casses passent par un mouvement manuel avec un motif. Chaque produit a un minimum et un maximum ; les articles sous le minimum s'affichent en alerte. Avec plusieurs points de vente, chaque site a son propre stock et les transferts sont tracés. Le prix d'achat retenu est le dernier prix payé, avec son historique : la valorisation comptable selon le CMUP ou le FIFO reste à établir avec votre comptable. Le détail est dans le guide Suivre et ajuster son stock et sur la page logiciel de gestion de stock.
Questions fréquentes
L'inventaire physique est-il obligatoire au Maroc ?
Oui. L'article 145-II du CGI impose d'établir à la fin de chaque exercice des inventaires détaillés, en quantités et en valeurs, des marchandises, produits, emballages et matières consommables. Les auto-entrepreneurs et les contribuables à la CPU en sont dispensés.
Quelle méthode de valorisation choisir entre CMUP et FIFO ?
Les deux sont admises pour les biens interchangeables. Le CMUP est plus simple à tenir, le FIFO convient bien aux produits périssables ; l'essentiel est de garder la même méthode d'un exercice à l'autre et de la choisir avec votre expert-comptable.
Combien de temps conserver mes inventaires ?
Dix ans, comme le livre d'inventaire, les factures et les pièces justificatives (CGI, art. 211). Si votre comptabilité est tenue sous format électronique, ces documents se conservent sur support électronique.
Que faire d'un écart entre stock physique et stock théorique ?
Recomptez, cherchez la cause (réception non saisie, erreur de livraison, casse), puis corrigez le stock par un mouvement daté avec le motif « inventaire ». Un écart expliqué et documenté se défend ; un écart corrigé sans trace, beaucoup moins.
Comment calculer le point de commande ?
Multipliez la consommation moyenne par le délai de livraison, puis ajoutez le stock de sécurité. Pour 20 unités vendues par semaine, un délai de 2 semaines et un stock de sécurité de 30 unités, le point de commande est de 70 unités.
Une casse ou un vol a-t-il un impact sur la TVA ?
Oui : en cas de disparition de marchandises, la TVA déduite à l'achat doit en principe être régularisée (CGI, art. 101-1°). La régularisation n'est pas due en cas de destruction accidentelle ou volontaire justifiée, d'où l'intérêt d'un constat écrit.
Faut-il un logiciel pour gérer son stock ?
Ce n'est pas une obligation légale, mais la comptabilité doit être tenue sous format électronique et les inventaires conservés dix ans. Au-delà de quelques dizaines de références ou d'un dépôt, un logiciel relié aux ventes et aux achats limite fortement les erreurs.
Sources officielles
- Code général des impôts 2026 (DGI) : articles 8, 101, 145, 211 et 232
- Note circulaire n° 737 relative aux mesures fiscales de la loi de finances 2026 (DGI)
Gérez votre activité avec Axios
Mettez en pratique ces conseils avec notre logiciel de gestion commerciale 100% Cloud, conçu pour les entreprises marocaines.
Essayer gratuitement pendant 30 jours